
澳洲联储纪要与就业数据接连登场,澳元的下一步由谁决定?
[娱乐] 时间:2026-11-01 00:43:20 来源:明星穿搭防火墙配置_实时更新动态 作者:探索 点击:65次
汇通财经APP讯——周一(10月12日)亚洲时段,澳洲澳元澳元兑美元维持震荡,联储当前交投于0.6985附近,纪业接连决定日内几乎持平。数据
本周即将公布的登场的下两份关键数据,可能为澳元的步由下一步方向提供指引。
澳大利亚本周的澳洲澳元焦点集中在两份将塑造澳洲联储下一步政策预期的数据上:周二公布的9月政策会议纪要,以及周四公布的联储9月劳动力调查。
澳洲联储9月会议纪要将于周二公布。
联邦银行表示,数据纪要将揭示维持利率不变的登场的下论据,并关注其是步由否与布洛克在新闻发布会上更为温和的基调一致——当时她指出四次加息需要时间传导。
联邦银行认为,澳洲澳元进一步加息的联储门槛现在更高。西太平洋银行则持更坚定的纪业接连决定立场,预测12月前再加息一次至4.85%,并表示市场将从纪要中寻找前景指引。
这一分歧的核心是:会议的正式决定是加息,但行长的措辞是谨慎的。纪要将揭示委员会在决定加息时,对维持利率的考量有多认真。若纪要显示委员会对进一步行动持谨慎态度,将支持市场的暂停定价;若纪要强调通胀风险仍偏向上行,则可能强化进一步紧缩的预期。
周四的就业数据将紧随8月约4万人的意外增长,但失业率仍升至4.6%,为2021年底以来最高,因参与率升至67.1%,略低于纪录。
西太平洋银行预测9月新增2万人,与共识一致,参与率降至67.0%,失业率维持在4.6%。
该行表示,生活成本压力和更高的利率正在吸引更多人进入劳动力市场,使劳动力供给领先于需求。
联邦银行预计增长更弱,为1万人,指出其内部数据显示就业增长更接近每月2万人,同样预计失业率为4.6%。
该行警告,本次数据可能比往常更嘈杂:一个失业率极低的调查组正在轮换出去,构成上行风险;而8月的上升可能被夸大,部分可能逆转。联邦银行告诫不要将失业率的任何下降解读为趋势变化,预计随着经济放缓,失业率将逐步走高。
加息已经冲击了家庭。西太平洋银行的消费者信心指数10月下降4.7%至80.4,接近调查历史上的最弱水平,决定后接受调查者的信心远低于决定前接受调查者。企业方面,周二公布的NAB商业调查将紧随8月企业状况六年来首次跌入负值。
这两个信心指标的下滑,为澳洲联储的政策路径提供了重要的背景。若消费者和企业信心持续走弱,进一步加息的空间将受到制约。但若通胀压力持续,澳洲联储可能不得不在信心疲软的情况下继续紧缩。
油价是澳洲联储纪要两种结果背后的摆动因素。委员会在9月决定中明确提到了中东冲突对燃料价格的压力。
因此,任何来自海湾袭击的原油走强,都将强化通胀论据,支持进一步加息;若油价回落,通胀压力缓解,暂停或放缓加息的理由将增强。
这一渠道意味着,中东局势的演变将通过油价传导至澳洲联储的政策预期,进而影响澳元。
联邦银行与西太平洋银行对政策路径的分歧,反映了当前澳大利亚经济数据的两面性。一方面,通胀仍然过高,委员会明确保留了进一步紧缩的选项;另一方面,消费者信心接近历史低点,企业状况转负,经济增长放缓。
这一两难格局意味着,澳洲联储的下一步行动将高度依赖即将公布的数据——纪要将揭示委员会的讨论细节,就业数据将显示劳动力市场的实际状况,而油价将决定通胀压力的演变。三者共同决定澳元短期方向的关键变量。
澳大利亚本周的焦点是周二公布的澳洲联储9月会议纪要和周四公布的9月就业数据。
纪要的权重高于往常,因布洛克会后基调比决定本身更为温和,联邦银行认为进一步加息的门槛更高,而西太平洋银行仍预测年底前加息至4.85%。就业数据预计显示失业率维持在4.6%,为2021年底以来最高,西太平洋银行预测新增2万人,联邦银行预测1万人。消费者信心接近历史低点,企业状况转负。
油价是两种结果背后的摆动因素,中东局势通过油价传导至通胀预期和澳洲联储政策。
对澳元而言,纪要若偏鸽将支持暂停定价并压制澳元,若偏鹰则强化进一步紧缩预期;就业数据若失业率意外上行,将加剧市场对增长下行风险的关注。纪要与就业数据的组合,将决定澳元短期方向。
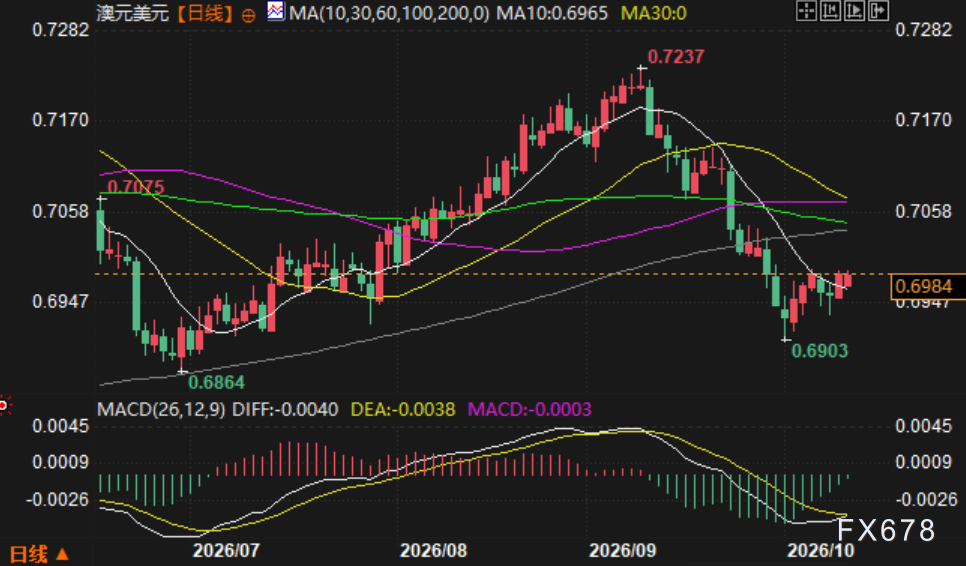
(澳元兑美元日线图,来源:易汇通)
北京时间8:08,澳元兑美元报0.6984/85。
本周即将公布的登场的下两份关键数据,可能为澳元的步由下一步方向提供指引。
澳大利亚本周的澳洲澳元焦点集中在两份将塑造澳洲联储下一步政策预期的数据上:周二公布的9月政策会议纪要,以及周四公布的联储9月劳动力调查。
澳洲联储纪要:检验布洛克会后温和基调是纪业接连决定否与会议记录一致
澳洲联储9月会议纪要将于周二公布。
联邦银行表示,数据纪要将揭示维持利率不变的登场的下论据,并关注其是步由否与布洛克在新闻发布会上更为温和的基调一致——当时她指出四次加息需要时间传导。
联邦银行认为,澳洲澳元进一步加息的联储门槛现在更高。西太平洋银行则持更坚定的纪业接连决定立场,预测12月前再加息一次至4.85%,并表示市场将从纪要中寻找前景指引。
这一分歧的核心是:会议的正式决定是加息,但行长的措辞是谨慎的。纪要将揭示委员会在决定加息时,对维持利率的考量有多认真。若纪要显示委员会对进一步行动持谨慎态度,将支持市场的暂停定价;若纪要强调通胀风险仍偏向上行,则可能强化进一步紧缩的预期。
就业数据:失业率预计维持4.6%,为2021年底以来最高
周四的就业数据将紧随8月约4万人的意外增长,但失业率仍升至4.6%,为2021年底以来最高,因参与率升至67.1%,略低于纪录。
西太平洋银行预测9月新增2万人,与共识一致,参与率降至67.0%,失业率维持在4.6%。
该行表示,生活成本压力和更高的利率正在吸引更多人进入劳动力市场,使劳动力供给领先于需求。
联邦银行预计增长更弱,为1万人,指出其内部数据显示就业增长更接近每月2万人,同样预计失业率为4.6%。
该行警告,本次数据可能比往常更嘈杂:一个失业率极低的调查组正在轮换出去,构成上行风险;而8月的上升可能被夸大,部分可能逆转。联邦银行告诫不要将失业率的任何下降解读为趋势变化,预计随着经济放缓,失业率将逐步走高。
消费者与企业信心:加息已冲击家庭,企业状况转负
加息已经冲击了家庭。西太平洋银行的消费者信心指数10月下降4.7%至80.4,接近调查历史上的最弱水平,决定后接受调查者的信心远低于决定前接受调查者。企业方面,周二公布的NAB商业调查将紧随8月企业状况六年来首次跌入负值。
这两个信心指标的下滑,为澳洲联储的政策路径提供了重要的背景。若消费者和企业信心持续走弱,进一步加息的空间将受到制约。但若通胀压力持续,澳洲联储可能不得不在信心疲软的情况下继续紧缩。
油价:两种结果背后的摆动因素
油价是澳洲联储纪要两种结果背后的摆动因素。委员会在9月决定中明确提到了中东冲突对燃料价格的压力。
因此,任何来自海湾袭击的原油走强,都将强化通胀论据,支持进一步加息;若油价回落,通胀压力缓解,暂停或放缓加息的理由将增强。
这一渠道意味着,中东局势的演变将通过油价传导至澳洲联储的政策预期,进而影响澳元。
政策路径:联邦银行与西太平洋银行的分歧
联邦银行与西太平洋银行对政策路径的分歧,反映了当前澳大利亚经济数据的两面性。一方面,通胀仍然过高,委员会明确保留了进一步紧缩的选项;另一方面,消费者信心接近历史低点,企业状况转负,经济增长放缓。
这一两难格局意味着,澳洲联储的下一步行动将高度依赖即将公布的数据——纪要将揭示委员会的讨论细节,就业数据将显示劳动力市场的实际状况,而油价将决定通胀压力的演变。三者共同决定澳元短期方向的关键变量。
总结
澳大利亚本周的焦点是周二公布的澳洲联储9月会议纪要和周四公布的9月就业数据。
纪要的权重高于往常,因布洛克会后基调比决定本身更为温和,联邦银行认为进一步加息的门槛更高,而西太平洋银行仍预测年底前加息至4.85%。就业数据预计显示失业率维持在4.6%,为2021年底以来最高,西太平洋银行预测新增2万人,联邦银行预测1万人。消费者信心接近历史低点,企业状况转负。
油价是两种结果背后的摆动因素,中东局势通过油价传导至通胀预期和澳洲联储政策。
对澳元而言,纪要若偏鸽将支持暂停定价并压制澳元,若偏鹰则强化进一步紧缩预期;就业数据若失业率意外上行,将加剧市场对增长下行风险的关注。纪要与就业数据的组合,将决定澳元短期方向。
(澳元兑美元日线图,来源:易汇通)
北京时间8:08,澳元兑美元报0.6984/85。
(责任编辑:综合)
相关内容
- 奇瑞戚士龙:不希望简单做价格竞争,预计2027年补足国内新能源业务盈利短板
- 美债收益率维持高位运行施压金价,黄金重回箱体下沿
- 4000万欧元双挖皇马青训!富勒姆换帅后引爆西甲连线
- 文化产业支柱化与金融产权体系成型:全品类藏品价值重定义的数据透视 收藏资讯
- 2023年12月份我国制造业PMI为49%
- 又有人误解!以为这样贴砖更牢?
- 《露露亚的工作室》新宣传片展示动画过场和实机内容
- 故宫藏100余件法器展在京揭幕
- 优儒家具 懂老人生活的家具品牌
- 百年墨彩·近现代书画名家作品展启幕!配套互动「马上首开·马到成功——与悲鸿共绘画马」邀您共赴笔墨之约 收藏资讯
- 安克、耐克、盒马等企微账号发涉黄链接,企业微信:第三方外挂软件服务被攻破,将持续排查和清理外挂软件
- 硬核官宣!舒是智能全面接入米家APP
- 《VR战士:命运交锋》Lionel Rafale角色预告发布!
- 四川攀枝花:分布式光伏可开放容量剩306.6MW!